記事内に商品プロモーションを含む場合があります
この記事でわかること
- 3枚のカードの使い分け方
- それぞれのカードの特徴とスペック
- 実際に使って感じたメリット・デメリット
- 1年間で貯まるポイントの目安
- 1枚だけ選ぶならどのカードか
- タイプ別のおすすめカード
こんにちは、ソルテです。
私は今、「三井住友カード ゴールド(NL)」「JCBカードW」「楽天カード」の3枚のクレジットカードを使い分けています。
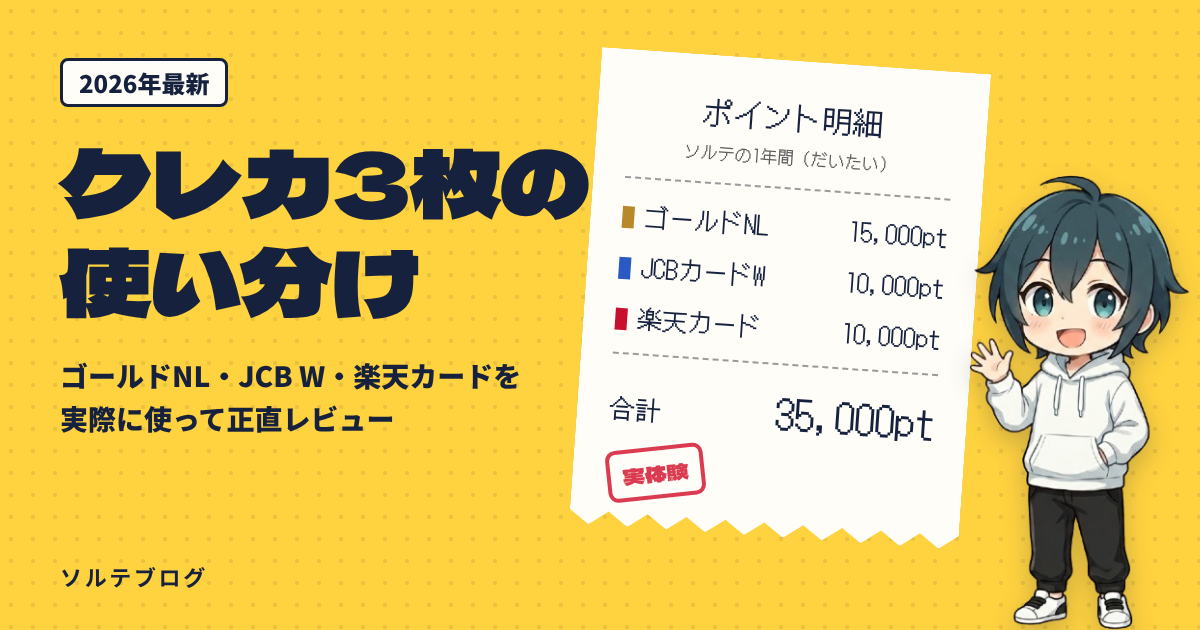
3枚を使い分けることで、1年間でだいたい3万5,000ポイントくらい貯まっています。年会費は、JCBカードWと楽天カードは永年無料、ゴールドNLも年間100万円の利用で翌年以降ずっと無料になるので、今は3枚とも0円です。
「クレカって何枚も持つ必要あるの?」「どれを作ればいいかわからない」という方に向けて、実際に使っている私が、3枚の使い分け方とリアルなメリット・デメリットを正直に紹介します!
結論:3枚はこうやって使い分けています
先に結論からお伝えすると、私の使い分けはこんな感じです。
ソルテの3枚の使い分け
| カード | 使っている場面 |
|---|
三井住友カード
ゴールド(NL) | 年間100万円までのメインカード
100万円を超えたあとも、セブン-イレブンなど対象のコンビニ・飲食店ではこれ |
| JCBカードW | 100万円を超えたあとのメインカード
Amazon、スターバックス |
| 楽天カード | 楽天証券のNISA積立
楽天市場など楽天のサービス |
ポイントは、ゴールドNLの「年間100万円」を達成するまではゴールドNLをメインにして、達成したらJCBカードWにメインを切り替えることです。
ゴールドNLは、100万円を超えると実質の還元率が0.5%に下がってしまいます。
そこで、100万円を超えたあとは、どこで使っても1%のJCBカードWをメインにしています。
カードを作った順番は、楽天カード → 三井住友カード(NL)→ ゴールドNLにランクアップ → JCBカードWです。
3枚のスペックを比較
まずは3枚の基本スペックを表にまとめました。
3枚のスペック比較
| ゴールド(NL) | JCBカードW | 楽天カード |
|---|
| 年会費 | 5,500円
年100万円利用で翌年以降永年無料 | 永年無料 | 永年無料 |
| 基本の還元率 | 0.5% | 1.0% | 1.0% |
| 高還元のお店 | 対象のコンビニ・飲食店で7%
(スマホのタッチ決済) | スタバ最大10.5%
Amazon 2% | 楽天市場など楽天のサービス |
| ボーナス | 年100万円利用で毎年1万ポイント | なし | なし |
| ポイント | Vポイント | J-POINT | 楽天ポイント |
| 注意点 | 100万円を超えた分は0.5% | 申込は39歳まで
(40歳以降も継続OK) | 積立は還元率が低め |
ソルテの
年間ポイント | 1万5,000以上 | 約1万 | 約1万 |
2026年10月25日時点の各社公式サイトの情報をもとに作成
JCBカードWと楽天カードは年会費が永年無料です。
ゴールドNLは通常5,500円の年会費がかかりますが、年間100万円使うと翌年以降は永年無料になります。
三井住友カード ゴールド(NL):初めてのゴールドカードにうってつけ
ゴールドNLは、私が今いちばんおすすめしたいカードです。
作ったきっかけは「100万円修行」
最初は通常の三井住友カード(NL)を使っていました。そこで知ったのが、ゴールドNLの「100万円修行」です。
年間100万円使うと、年会費5,500円が翌年以降ずっと無料になります。
つまり、一度達成すれば年会費0円でゴールドカードを持ち続けられるんです。
「年会費無料でゴールドカードが持てるなら」と思い、100万円修行を達成し、ゴールドNLに切り替えました。
よかったところ1:年会費0円でゴールドカードが持てる
いちばんのメリットは、やっぱり簡単にゴールドカードが手に入ることです。
ゴールドカードというと、年会費が1万円以上するイメージがありますよね。
ゴールドNLなら、100万円を一度クリアすれば年会費はかかりません。
空港ラウンジも無料で使えるので、旅行のときにちょっとした特別感も味わえます。
最初の1枚目のゴールドカードとして、本当にうってつけだと思います。
よかったところ2:毎年1万ポイントがもらえる
年間100万円使うと、毎年1万ポイントのボーナスがもらえます。
通常の還元率は0.5%なので、100万円使うと5,000ポイントです。
これにボーナスの1万ポイントが加わって、合計1万5,000ポイントになります。
100万円に対して1万5,000ポイントなので、実質の還元率は約1.5%です。
私もゴールドNLだけで、毎年1万5,000ポイント以上貯まっています。
よかったところ3:コンビニや飲食店で7%還元
三井住友カード ゴールド(NL)
7%還元になる主なお店
コンビニ7%
セブン-イレブン(条件達成で最大10%)ローソンミニストップセイコーマートポプラ
ナチュラルローソン、ローソンストア100なども対象です。ファミリーマートは対象外なので注意してください。
ファストフード・牛丼7%
マクドナルドモスバーガーケンタッキーフライドチキンフレッシュネスバーガー吉野家すき家
ファミレス・回転寿司7%
サイゼリヤガストバーミヤンジョナサンしゃぶ葉夢庵ココスはま寿司かっぱ寿司
カフェ7%
ドトールコーヒーショップエクセルシオール カフェスターバックス(モバイルオーダーのみ)
高還元にするための注意点
- スマホのタッチ決済(Apple Pay・Google Pay)かモバイルオーダーで払う
- カードを直接タッチ・差し込み・iDで払うと対象外
- セルフレジで「Apple Pay」を選ぶとiD扱いになるので「クレジットカード」を選ぶ
- 原則1万円を超えるとタッチ決済できず、対象外になることがある
- 商業施設の中のお店など、一部対象外の店舗がある
2026年10月時点の三井住友カード公式サイトの対象店舗をもとに作成
対象のコンビニや飲食店でスマホのタッチ決済を使うと、ポイントが7%還元されます。
セブン-イレブンでは、条件を達成すると最大10%です。
私はスマホのタッチ決済が基本なので、100万円を達成したあともセブン-イレブンなどの対象店ではゴールドNLを使っています。
注意点として、7%還元になるのはスマホのタッチ決済とモバイルオーダーだけです。
カードを直接タッチしたり、差し込んで払ったりすると対象外になります。
気になったところ:100万円を超えると還元率が下がる
正直に言うと、高還元なのは100万円までです。
100万円までは、ボーナスと合わせて約1.5%の還元になります。
ところが、100万円を超えた分は通常の0.5%還元だけになってしまいます。
ボーナスの1万ポイントは「100万円使ったら」もらえるもので、200万円使っても2万ポイントにはなりません。
なので私は、100万円を超えたらJCBカードWにメインを切り替えています。
また、年間100万円に届かない年は年会費5,500円がかかるので、そこも気をつけたいところです。
こんな人におすすめ
- 年会費無料でゴールドカードを持ちたい人
- 年間100万円くらいはカードで払う人
- コンビニや飲食店をよく使う人
- スマホのタッチ決済を使っている人
初めてのゴールドカードに
三井住友カード ゴールド(NL)
ソルテが使って感じたポイント
- 年100万円の利用で、翌年以降の年会費がずっと無料
- 年100万円の利用で、毎年1万ポイントもらえる
- 対象のコンビニ・飲食店はスマホのタッチ決済で7%還元
公式サイトで詳しく見る
入会キャンペーンの内容は時期によって変わるので、公式サイトで確認してください
JCBカードW:どこでも1%還元で使いやすい
JCBカードWは、ゴールドNLで100万円を達成したあとのメインカードです。
作ったきっかけは「若い人限定の高還元カード」
JCBカードWを作ったのは、「若い人しか作れない高還元のカード」と聞いたからです。
申し込めるのは18〜39歳までですが、一度作れば40歳を過ぎてもそのまま使い続けられます。年会費もずっと無料です。気になっている方は、早めに作っておくのがおすすめですよ。
よかったところ1:どこで使っても1%還元
JCBカードWは、どこで使っても基本1%の還元です。
ゴールドNLのように「100万円まで」という上限もないので、何も考えずにメインカードとして使えるのがラクです。
よかったところ2:Amazonやスタバでさらにお得
JCBカードW(J-POINTパートナー)
ポイントが増える主なお店
スターバックス最大10.5%
スターバックス カードへのオンライン入金・オートチャージStarbucks eGiftモバイルオーダー
お店のレジでの支払い・入金は対象外です。
そのほかのJ-POINTパートナー
セブン-イレブンマクドナルドガストバーミヤンジョナサン吉野家サンマルクカフェUber EatsApp Storeメルカリ高島屋ビックカメラ成城石井
還元率はお店ごとに違い、変わることもあるので、J-POINTパートナーの公式サイトで確認してください。マクドナルドはモバイルオーダーとマックデリバリーが対象です。
高還元にするための注意点
- お店ごとに事前のポイントアップ登録が必要(登録前の利用は対象外)
- スタバはオンライン入金・モバイルオーダーなど、使い方が決まっている
- パートナーのお店でも、利用方法によっては対象外になることがある
2026年10月時点のJCB公式サイト・報道をもとに作成
JCBカードWは、パートナー店で使うとポイントがさらに増えます。
私はAmazonとスターバックスでよく使っています。
Amazonではポイントが4倍(2%)になります。
スターバックスでは、スターバックスカードへのオンライン入金などで最大21倍(10.5%)です。
実は私は元スタバ店員なので、スタバで高還元なのは個人的にかなりうれしいポイントです!
注意点として、スタバの高還元は店舗での支払いやレジでの入金は対象外です。
また、ポイントアップには事前の登録が必要なので、作ったら最初に登録しておきましょう。
気になったところ:ポイントの使い道が見つけにくい
JCBカードWの不満は、ポイントの使い道が見つけにくいところです。
ポイントの名前は、2026年1月から「J-POINT」に変わりました。
カードの支払いやAmazonで使う場合は、1ポイントが0.7円分です。
1ポイント1円で使える楽天ポイントと比べると、ちょっと損した気分になります。
私はJ-POINTをマイルに交換して、旅行で使っています。
マイルには1ポイント=0.6マイルで交換できます。
こんな人におすすめ
- 18〜39歳で、年会費無料のメインカードがほしい人
- Amazonやスターバックスをよく使う人
- 上限を気にせず1%還元で使いたい人
ソルテが使って感じたポイント
- 年会費は永年無料、どこで使っても1%還元
- Amazonは2%、スタバのオンライン入金は最大10.5%
- 申し込めるのは39歳まで。作れば40歳以降も使える
公式サイトで詳しく見る
パートナー店のポイントアップは事前の登録が必要です
楽天カード:楽天経済圏なら持っておきたい1枚
楽天カードは、私が初めて作ったクレジットカードです。

作ったきっかけは「とりあえずこれでいいか」
楽天カードは作りやすいと聞いて、「とりあえずこれでいいか」と思って作りました。
今思えば、最初の1枚としては正解だったと思います。
よかったところ1:いつでも1%還元でポイントが使いやすい
楽天市場最大3%
楽天市場の買い物を楽天カードで払う
SPU(スーパーポイントアッププログラム)で、楽天カード払いの分ポイントが上乗せされます。ほかの楽天サービスの条件を達成すると、さらに倍率が上がります。
楽天ポイントカードが使えるお店二重取り
ファミリーマートマクドナルドほか全国の楽天ポイント加盟店
楽天カード裏面のバーコードを見せてポイントをもらい、そのまま楽天カードで払うと、提示分と支払い分の両方でポイントが貯まります。提示分のポイント数はお店によって違います。
楽天のサービス
楽天証券(クレカ積立)楽天ふるさと納税楽天トラベル楽天ペイ
高還元にするための注意点
- SPUの倍率や条件は変わることがあるので、楽天市場の公式ページで確認する
- 楽天ポイント加盟店でも、カード払いができないお店や対象外のお店がある
- 楽天証券の積立は、手数料の安い投資信託だと0.5%還元
2026年10月時点の楽天カード公式サイトなどをもとに作成
楽天カードは、いつでも1%還元です。100円で1ポイント貯まります。
楽天ポイントは楽天市場だけでなく、楽天ペイを使えば街のお店でも使えます。
ポイントの使い道に困らないのは、楽天カードの大きなメリットです。
よかったところ2:楽天証券のクレカ積立でポイントが貯まる
私は楽天証券で、新NISAの積立を楽天カードで払っています。金額は毎月5万〜10万円です。
楽天カードでの積立は、毎月10万円まで設定できます。
積立でもポイントが貯まるので、投資をしながらポイントも貯まるのがうれしいところです。
ただし、楽天カードでの積立は、ふだんの買い物より還元率が低めです。
手数料の安い投資信託だと0.5%になります。
一番うれしかった使い道:ポイントでふるさと納税
楽天カードで一番うれしかったのは、貯まった楽天ポイントを使ってふるさと納税ができたことです。
楽天ふるさと納税では、楽天ポイントを使って寄付ができます。
貯まったポイントで返礼品がもらえるので、すごく得した気分になりました。
気になったところ:みんな持っていて特別感がない
これは完全に好みの話ですが、楽天カードはみんな持っているので、特別感がないのが少し残念です。
お店で出したときに、ゴールドカードのような特別感はありません。とはいえ、使いやすさとポイントの貯まりやすさは文句なしです。
こんな人におすすめ
- 初めてクレジットカードを作る人
- 楽天市場や楽天ペイをよく使う人
- 楽天証券でNISAの積立をしている人
ソルテが使って感じたポイント
- 年会費は永年無料、いつでも1%還元
- 楽天ポイントは楽天ペイで街のお店でも使える
- 楽天証券のクレカ積立でもポイントが貯まる
公式サイトで詳しく見る
入会キャンペーンの内容は時期によって変わるので、公式サイトで確認してください
3枚持ちのメリット・デメリット
メリット:使い道によって高還元を使い分けられる
3枚に分けていちばんよかったのは、使う場所によって一番お得なカードを選べることです。
コンビニはゴールドNL、AmazonとスタバはJCBカードW、楽天市場とNISAの積立は楽天カード。
こうやって使い分けるだけで、1枚だけで払うよりポイントがかなり増えます。
私の場合、1年間で貯まるポイントはこれくらいです。(2026年予想)
- 三井住友カード ゴールド(NL):1万5,000ポイント以上
- JCBカードW:約1万ポイント
- 楽天カード:約1万ポイント
合計で約3万5,000ポイントです。ポイントは、基本的にカードの支払いに使っています。
デメリット:管理が少し面倒
正直に言うと、3枚持ちは管理が少し面倒です。
私は3か月に1回、3枚の利用明細を見て、身に覚えのない支払い(不正利用)がないかをチェックしています。
3枚分の明細を確認するので、ここはどうしても手間がかかります。
「管理が面倒なのはイヤ」という方は、まずは1〜2枚から始めるのがおすすめです。
1枚だけ選ぶなら三井住友カード ゴールド(NL)
もし今から1枚だけ選ぶなら、私は三井住友カード ゴールド(NL)を選びます。
理由は、やっぱり手軽にゴールドカードを持てるからです。
年間100万円を一度クリアすれば、年会費0円でゴールドカードを持ち続けられて、毎年1万ポイントももらえます。
ただ、年間100万円も使わないという方は、年会費5,500円がかかってしまいます。その場合は、年会費無料で1%還元のJCBカードWか楽天カードから始めるのがいいと思います。
タイプ別:こんな人にはこのカード
タイプ別おすすめカード
| こんな人 | おすすめ |
|---|
| 年会費無料でゴールドカードを持ちたい | ゴールド(NL) |
| 年間100万円くらいはカードで払う | ゴールド(NL) |
| コンビニや飲食店をよく使う | ゴールド(NL) |
| 39歳以下で、メインカードを1枚作りたい | JCBカードW |
| Amazonやスターバックスをよく使う | JCBカードW |
| 初めてクレジットカードを作る | 楽天カード |
| 楽天市場や楽天証券を使っている | 楽天カード |
よくある質問(FAQ)
Q. クレジットカードは3枚も必要ですか?
A. 必ずしも必要ではありません。私は使う場所ごとに一番お得なカードを選びたいので3枚にしていますが、管理が面倒な方は1〜2枚でも十分です。迷ったら、まずは年会費無料のカードを1枚作るところから始めてみてください。
Q. ゴールドNLは年間100万円使わないと損ですか?
A. 年間100万円に届かないと、翌年の年会費5,500円がかかります。また、毎年もらえる1万ポイントもありません。100万円に届かなそうな方は、年会費無料のJCBカードWや楽天カードから始めるのがおすすめです。
Q. ゴールドNLの7%還元は、カードをタッチしてもいいですか?
A. 7%還元になるのは、スマホのタッチ決済とモバイルオーダーだけです。カードを直接タッチしたり、差し込んだりして払うと対象外になります。Apple Payなどにカードを登録して、スマホで払いましょう。
Q. JCBカードWは40歳になったら使えなくなりますか?
A. 使えなくなることはありません。申し込めるのは18〜39歳までですが、一度入会すれば40歳を過ぎてもそのまま使い続けられます。
Q. JCBカードWのポイントは何に使うのがおすすめですか?
A. カードの支払いやAmazonで使う場合は、1ポイント0.7円分になります。私はマイルに交換して旅行で使っています。マイルには1ポイント0.6マイルで交換でき、2,500ポイントから申し込めます。
Q. 楽天カードで新NISAの積立をするとポイントはつきますか?
A. つきます。ただ、ふだんの買い物(1%)より還元率は低めで、手数料の安い投資信託だと0.5%です。楽天カードでの積立は、毎月10万円まで設定できます。
まとめ
この記事のまとめ
- 年間100万円まではゴールドNL、超えたらJCBカードWをメインにする
- ゴールドNLは、年100万円の利用で年会費が永年無料&毎年1万ポイント
- JCBカードWは、どこでも1%還元。申し込めるのは39歳まで
- 楽天カードは、楽天市場や楽天証券の積立に使うとポイントが貯まる
- 1枚だけ選ぶなら、手軽にゴールドカードが持てるゴールドNL
JCBカードWと楽天カードは年会費無料、ゴールドNLも年間100万円の利用で年会費無料になるので、気になるカードから気軽に作ってみてくださいね。
私と同じように使い分ければ、毎日の支払いで自然とポイントが貯まっていきますよ!
※本記事は2026年10月25日時点の情報をもとに執筆しています。還元率やキャンペーンの内容は変わることがあるので、申し込む前に各カードの公式サイトで最新の情報を確認してください。
ABOUT ME
毎月ディズニーに行き、毎週1本は映画を見て、毎日コーヒーを飲む。
そんな多趣味な一般人の本当にオススメをするものを紹介するブログです。